
导语:给耐克、阿迪达斯代工的华利集团,正在把目光投向AI算力产业链。
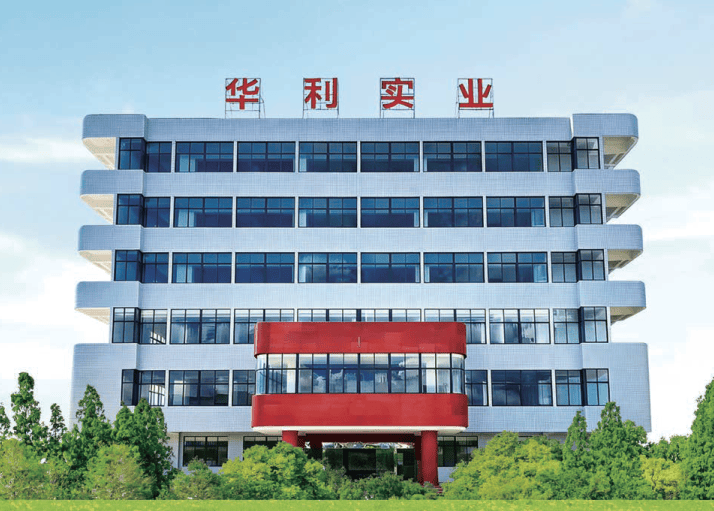
一家靠生产运动鞋赚钱的公司,突然决定拿出最多33.58亿元,投资一家光通信企业。
11月10日晚,华利集团发布公告,拟使用自有资金不超过5亿美元,投资O-Net Technologies Group Limited,取得后者不超过25%的股权。
这笔交易并不小。按照公告披露的汇率计算,5亿美元约合人民币33.58亿元,相当于华利集团2025年末所有者权益的20.67%。
华利集团并不是一家普通的鞋厂。它是全球大型运动鞋制造商之一,长期为Nike、Adidas、Converse、Vans、HOKA、New Balance等品牌提供运动鞋开发设计和生产服务。
但现在,这家公司的投资方向发生了变化。
它盯上的不是另一家鞋厂,也不是运动品牌,而是AI算力产业链中的光通信业务。
值得注意的是,这笔投资发生在华利集团主营业务承压之际。2026年前三季度,公司营业收入164.43亿元,同比下降11.98%;归母净利润15.73亿元,同比下降35.42%。
一家传统制造企业,为什么要在这个时候拿出如此大规模的资金,投资一个与自身主营业务几乎没有交集的行业?
从公告披露的信息看,这并不是一次产业并购,也不是华利集团准备转型生产光模块,而是一笔财务性投资。
01 33亿元买的不是光模块
先看华利集团究竟准备投资什么。
此次交易的标的是O-Net Technologies Group Limited,一家注册于开曼群岛的公司,目前正在进行股权及组织架构重组。
按照华利集团公告,重组完成后,O-Net将成为全球业务控股平台,旗下企业主要从事光通信产品的研发、生产和经营。
其中,昂纳科技(深圳)集团股份有限公司将成为其全球业务总部。
这家成立于2000年的企业,并不是一家刚刚进入光通信行业的新公司。其业务覆盖光通信器件、模块和子系统,全球业务布局包括美国、加拿大的研发中心,以及北京、武汉、杭州等国内研发中心,泰国和法国生产基地。
从产品结构看,昂纳科技也并非只做传统通信设备。
其官方网站已经展示了800G OSFP、1.6T OSFP DR8等数据中心光模块产品,以及光放大器、光通信器件等产品。
这意味着,华利集团投资的资产,确实与当前AI数据中心建设所需要的高速光互联技术存在直接联系。
02 昂纳科技的真实价值
如果只看行业热度,投资逻辑并不复杂。
AI数据中心建设带动高速光通信需求,光通信企业有望受益,投资者提前配置相关资产。
但对于一笔最高33.58亿元的投资来说,行业景气度只是其中一个条件。
更重要的是,标的公司究竟有多少盈利能力。
华利集团公告披露了昂纳科技的部分财务数据。
2025年,昂纳科技实现营业收入33.98亿元,营业利润1.99亿元,净利润2.27亿元。
2026年1月至5月,公司实现营业收入18.35亿元,营业利润2.34亿元,净利润2.35亿元。
仅前五个月,昂纳科技的净利润就已经超过2025年全年。
从收入规模看,昂纳科技已经具备一定的业务体量;从利润表现看,2026年前五个月也出现了明显改善。
但这组数据还有另外一面。
截至2026年5月31日,昂纳科技资产总额49.07亿元,负债总额44.15亿元,净资产仅4.92亿元。
负债规模接近资产总额的九成。
与此同时,应收款项达到13.20亿元,较2025年末的8.87亿元有所增加。
这里需要说明,上述数据来自华利集团公告披露的昂纳科技模拟合并报表,已经审计,但并不等同于O-Net全球控股平台完成重组后的完整合并财务数据。
还有一个容易被忽略的细节。
昂纳科技2026年前五个月经营活动产生的现金流量净额为负139.96万元,而2025年全年为2.50亿元。
这并不意味着公司出现了巨额现金流亏损,但也提示了一个需要继续观察的问题:利润增长能否稳定转化为经营现金流?
对于光通信企业来说,收入增长可能伴随着原材料采购、库存备货、客户账期和产能扩张。利润表上的增长,并不必然意味着现金同步流入。
因此,判断这家公司的投资价值,不能只看净利润,还需要进一步了解应收账款的回收情况、负债构成、客户集中度以及高速光模块业务的收入占比。
华利集团公告称,标的公司旗下业务主体技术成熟、客户稳定,具备良好的盈利前景与退出预期。
但对于外部投资者而言,这些判断最终仍需要通过后续经营数据验证。
03 为何选择此时?
如果把视线从昂纳科技移回华利集团,可能更容易理解这笔投资的背景。
华利集团原本是一家典型的全球化运动鞋制造企业。
其商业模式并不复杂:根据品牌客户的设计需求,提供产品开发、生产制造和交付服务。
公司长期积累了Nike、Adidas、Puma、HOKA、On等品牌客户资源,依靠规模化生产、开发设计能力和供应链管理获得订单。
但这种商业模式也有一个特点:企业的经营表现,很大程度上取决于品牌客户的销售情况和订单安排。
2026年,运动鞋行业面临的经营环境并不轻松。
华利集团前三季度销售运动休闲鞋1.56亿双,同比下降7.22%;营业收入164.43亿元,同比下降11.98%;归母净利润15.73亿元,同比下降35.42%。
其中,第三季度单季实现营业收入55.18亿元,同比下降8.33%;归母净利润6.20亿元,同比下降18.91%。
收入和利润仍然在下降,但降幅较上半年有所收窄。
从盈利能力看,第三季度毛利率达到22.63%,环比第二季度提升约5个百分点。
公司在投资者交流中表示,毛利率改善主要来自生产效率提升、新工厂产能逐步爬坡,以及关税不利影响有所缓和。
这说明华利集团的主营业务并没有失去经营基础,但短期内仍然需要面对品牌订单、产能利用率和利润率的压力。
另一组数据,则解释了它为什么有能力考虑一笔大额投资。
截至2026年9月30日,华利集团货币资金为55.47亿元。
如果按照本次投资的最高额度33.58亿元计算,相当于三季度末货币资金的约60.5%。
这是一笔需要认真评估的资金安排。
而且,不能简单把账面货币资金全部视为可以自由支配的闲置资金。三季度末,公司还有短期借款19.18亿元,其他应付款中包括20.70亿元应付股利。
但华利集团并不是到了11月才开始考虑通过投资拓展收益来源。
在2026年半年度报告中,公司已经明确提出,要合理统筹闲置自有资金、优化资金配置、提高资金收益,并新设公司投资部,拓展盈利渠道,实现效益多元化增长。
换句话说,投资O-Net并不是一个完全孤立的决定,而是公司此前提出的资金配置思路的一次具体落地。
当主营业务处于调整期,拥有较大规模现金储备的企业,自然会考虑如何提高资金使用效率。
过去,华利集团主要通过运动鞋制造获取利润。
现在,公司开始尝试通过股权投资,参与另一条增长逻辑不同的产业链。
04 并非转型AI
不过,华利集团此次投资有一个重要前提:公司并没有准备亲自进入光通信制造业务。
按照公告,本次投资属于财务性投资。
即便交易完成,华利集团持有的股权也不超过25%,不会将标的公司纳入合并报表范围,对其经营管理决策的实际影响有限。
公司计划通过未来分红、股权转让等方式获取投资回报。
这意味着,华利集团并不会因为这笔投资,立即增加光模块收入,也不会直接获得昂纳科技的全部经营利润。
它真正买入的是未来的股权收益。
从这一点看,这笔交易与传统意义上的产业并购存在明显区别。
产业并购通常希望获得技术、客户、产能或供应链协同;而华利集团此次投资,更接近于利用自身资金参与一个成长性较高的行业。
这也带来了一个更值得研究的问题:华利集团为这项资产支付的价格是否合理?
此前,深科技公告拟通过公开挂牌方式出售其持有的昂纳科技17.034%股权,挂牌底价不低于22.16亿元。
这一价格对应昂纳科技全部股东权益评估值130.10亿元,评估采用市场法。按照评估报告披露的数据,该估值较审计后合并报表归属于母公司所有者权益增值2509.64%。
这为观察昂纳科技的市场估值提供了一个参考。
如果将华利集团拟投资的最高金额33.58亿元与最高持股比例25%进行简单倒算,对应的股权估值约为134.32亿元。
这一数字与深科技此前披露的昂纳科技130.10亿元市场法评估值接近。
但这只能作为估值参照,不能直接认定两笔交易采用了相同的定价。深科技出售的是昂纳科技深圳主体的股权,而华利集团拟投资的是正在进行全球股权及组织架构重组的O-Net控股平台,两者的资产范围并不完全相同。
而且,华利集团的投资金额和最终持股比例都尚未确定。
对于这笔交易,华利集团还需要面对另一个现实问题。
公司公告明确提示,标的公司所处行业与自身主营业务不同,可能存在行业认知不足、对技术路线和市场前景判断出现偏差,导致投资收益不及预期的风险。
这不是一句普通的风险提示。
运动鞋制造与光通信之间,不仅存在技术差异,也存在完全不同的客户关系、产品迭代周期和产业竞争规则。
华利集团过去依靠的是生产效率、客户资源和全球供应链管理能力。
而光通信企业需要面对的是光芯片、硅光、封装工艺、产品认证以及高速通信技术升级。
两种行业的经营能力并不能简单迁移。
如果投资成功,华利集团有机会分享AI基础设施建设带来的产业增长;如果投资价格过高,或者光通信行业景气度出现变化,这笔资金也可能面临回报不及预期的风险。
更重要的是,本次交易尚未正式签署投资协议,还需要完成标的公司重组以及相关境内外审批、备案程序,最终能否完成仍存在不确定性。
华利集团并没有宣布放弃制鞋业务,也没有证据表明它准备把光通信作为新的主营业务。
它所做的,是在传统制造业务之外,为公司增加一种新的资本回报来源。
对于一家拥有全球客户资源和现金储备的制造企业来说,这可能是一种新的资金配置方式。
但对投资者而言,真正需要观察的,不是华利集团是否成功搭上AI的热潮,而是它能否以合理的价格买入一项资产,并最终把账面投资转化为真实回报。
一双运动鞋的生产周期,最终要落到订单、成本和交付上。
一笔光通信投资的价值,则要落到利润、现金流和退出价格上。
华利集团正在尝试做一件不同于过去的事:除了生产鞋子,也开始配置AI产业链的资产。
这笔33.58亿元的投资,最终能否带来比制鞋更好的回报,时间会给出答案。


导语:给耐克、阿迪达斯代工的华利集团,正在把目光投向AI算力产业链。
一家靠生产运动鞋赚钱的公司,突然决定拿出最多33.58亿元,投资一家光通信企业。
11月10日晚,华利集团发布公告,拟使用自有资金不超过5亿美元,投资O-Net Technologies Group Limited,取得后者不超过25%的股权。
这笔交易并不小。按照公告披露的汇率计算,5亿美元约合人民币33.58亿元,相当于华利集团2025年末所有者权益的20.67%。
华利集团并不是一家普通的鞋厂。它是全球大型运动鞋制造商之一,长期为Nike、Adidas、Converse、Vans、HOKA、New Balance等品牌提供运动鞋开发设计和生产服务。
但现在,这家公司的投资方向发生了变化。
它盯上的不是另一家鞋厂,也不是运动品牌,而是AI算力产业链中的光通信业务。
值得注意的是,这笔投资发生在华利集团主营业务承压之际。2026年前三季度,公司营业收入164.43亿元,同比下降11.98%;归母净利润15.73亿元,同比下降35.42%。
一家传统制造企业,为什么要在这个时候拿出如此大规模的资金,投资一个与自身主营业务几乎没有交集的行业?
从公告披露的信息看,这并不是一次产业并购,也不是华利集团准备转型生产光模块,而是一笔财务性投资。
01 33亿元买的不是光模块
先看华利集团究竟准备投资什么。
此次交易的标的是O-Net Technologies Group Limited,一家注册于开曼群岛的公司,目前正在进行股权及组织架构重组。
按照华利集团公告,重组完成后,O-Net将成为全球业务控股平台,旗下企业主要从事光通信产品的研发、生产和经营。
其中,昂纳科技(深圳)集团股份有限公司将成为其全球业务总部。
这家成立于2000年的企业,并不是一家刚刚进入光通信行业的新公司。其业务覆盖光通信器件、模块和子系统,全球业务布局包括美国、加拿大的研发中心,以及北京、武汉、杭州等国内研发中心,泰国和法国生产基地。
从产品结构看,昂纳科技也并非只做传统通信设备。
其官方网站已经展示了800G OSFP、1.6T OSFP DR8等数据中心光模块产品,以及光放大器、光通信器件等产品。
这意味着,华利集团投资的资产,确实与当前AI数据中心建设所需要的高速光互联技术存在直接联系。
02 昂纳科技的真实价值
如果只看行业热度,投资逻辑并不复杂。
AI数据中心建设带动高速光通信需求,光通信企业有望受益,投资者提前配置相关资产。
但对于一笔最高33.58亿元的投资来说,行业景气度只是其中一个条件。
更重要的是,标的公司究竟有多少盈利能力。
华利集团公告披露了昂纳科技的部分财务数据。
2025年,昂纳科技实现营业收入33.98亿元,营业利润1.99亿元,净利润2.27亿元。
2026年1月至5月,公司实现营业收入18.35亿元,营业利润2.34亿元,净利润2.35亿元。
仅前五个月,昂纳科技的净利润就已经超过2025年全年。
从收入规模看,昂纳科技已经具备一定的业务体量;从利润表现看,2026年前五个月也出现了明显改善。
但这组数据还有另外一面。
截至2026年5月31日,昂纳科技资产总额49.07亿元,负债总额44.15亿元,净资产仅4.92亿元。
负债规模接近资产总额的九成。
与此同时,应收款项达到13.20亿元,较2025年末的8.87亿元有所增加。
这里需要说明,上述数据来自华利集团公告披露的昂纳科技模拟合并报表,已经审计,但并不等同于O-Net全球控股平台完成重组后的完整合并财务数据。
还有一个容易被忽略的细节。
昂纳科技2026年前五个月经营活动产生的现金流量净额为负139.96万元,而2025年全年为2.50亿元。
这并不意味着公司出现了巨额现金流亏损,但也提示了一个需要继续观察的问题:利润增长能否稳定转化为经营现金流?
对于光通信企业来说,收入增长可能伴随着原材料采购、库存备货、客户账期和产能扩张。利润表上的增长,并不必然意味着现金同步流入。
因此,判断这家公司的投资价值,不能只看净利润,还需要进一步了解应收账款的回收情况、负债构成、客户集中度以及高速光模块业务的收入占比。
华利集团公告称,标的公司旗下业务主体技术成熟、客户稳定,具备良好的盈利前景与退出预期。
但对于外部投资者而言,这些判断最终仍需要通过后续经营数据验证。
03 为何选择此时?
如果把视线从昂纳科技移回华利集团,可能更容易理解这笔投资的背景。
华利集团原本是一家典型的全球化运动鞋制造企业。
其商业模式并不复杂:根据品牌客户的设计需求,提供产品开发、生产制造和交付服务。
公司长期积累了Nike、Adidas、Puma、HOKA、On等品牌客户资源,依靠规模化生产、开发设计能力和供应链管理获得订单。
但这种商业模式也有一个特点:企业的经营表现,很大程度上取决于品牌客户的销售情况和订单安排。
2026年,运动鞋行业面临的经营环境并不轻松。
华利集团前三季度销售运动休闲鞋1.56亿双,同比下降7.22%;营业收入164.43亿元,同比下降11.98%;归母净利润15.73亿元,同比下降35.42%。
其中,第三季度单季实现营业收入55.18亿元,同比下降8.33%;归母净利润6.20亿元,同比下降18.91%。
收入和利润仍然在下降,但降幅较上半年有所收窄。
从盈利能力看,第三季度毛利率达到22.63%,环比第二季度提升约5个百分点。
公司在投资者交流中表示,毛利率改善主要来自生产效率提升、新工厂产能逐步爬坡,以及关税不利影响有所缓和。
这说明华利集团的主营业务并没有失去经营基础,但短期内仍然需要面对品牌订单、产能利用率和利润率的压力。
另一组数据,则解释了它为什么有能力考虑一笔大额投资。
截至2026年9月30日,华利集团货币资金为55.47亿元。
如果按照本次投资的最高额度33.58亿元计算,相当于三季度末货币资金的约60.5%。
这是一笔需要认真评估的资金安排。
而且,不能简单把账面货币资金全部视为可以自由支配的闲置资金。三季度末,公司还有短期借款19.18亿元,其他应付款中包括20.70亿元应付股利。
但华利集团并不是到了11月才开始考虑通过投资拓展收益来源。
在2026年半年度报告中,公司已经明确提出,要合理统筹闲置自有资金、优化资金配置、提高资金收益,并新设公司投资部,拓展盈利渠道,实现效益多元化增长。
换句话说,投资O-Net并不是一个完全孤立的决定,而是公司此前提出的资金配置思路的一次具体落地。
当主营业务处于调整期,拥有较大规模现金储备的企业,自然会考虑如何提高资金使用效率。
过去,华利集团主要通过运动鞋制造获取利润。
现在,公司开始尝试通过股权投资,参与另一条增长逻辑不同的产业链。
04 并非转型AI
不过,华利集团此次投资有一个重要前提:公司并没有准备亲自进入光通信制造业务。
按照公告,本次投资属于财务性投资。
即便交易完成,华利集团持有的股权也不超过25%,不会将标的公司纳入合并报表范围,对其经营管理决策的实际影响有限。
公司计划通过未来分红、股权转让等方式获取投资回报。
这意味着,华利集团并不会因为这笔投资,立即增加光模块收入,也不会直接获得昂纳科技的全部经营利润。
它真正买入的是未来的股权收益。
从这一点看,这笔交易与传统意义上的产业并购存在明显区别。
产业并购通常希望获得技术、客户、产能或供应链协同;而华利集团此次投资,更接近于利用自身资金参与一个成长性较高的行业。
这也带来了一个更值得研究的问题:华利集团为这项资产支付的价格是否合理?
此前,深科技公告拟通过公开挂牌方式出售其持有的昂纳科技17.034%股权,挂牌底价不低于22.16亿元。
这一价格对应昂纳科技全部股东权益评估值130.10亿元,评估采用市场法。按照评估报告披露的数据,该估值较审计后合并报表归属于母公司所有者权益增值2509.64%。
这为观察昂纳科技的市场估值提供了一个参考。
如果将华利集团拟投资的最高金额33.58亿元与最高持股比例25%进行简单倒算,对应的股权估值约为134.32亿元。
这一数字与深科技此前披露的昂纳科技130.10亿元市场法评估值接近。
但这只能作为估值参照,不能直接认定两笔交易采用了相同的定价。深科技出售的是昂纳科技深圳主体的股权,而华利集团拟投资的是正在进行全球股权及组织架构重组的O-Net控股平台,两者的资产范围并不完全相同。
而且,华利集团的投资金额和最终持股比例都尚未确定。
对于这笔交易,华利集团还需要面对另一个现实问题。
公司公告明确提示,标的公司所处行业与自身主营业务不同,可能存在行业认知不足、对技术路线和市场前景判断出现偏差,导致投资收益不及预期的风险。
这不是一句普通的风险提示。
运动鞋制造与光通信之间,不仅存在技术差异,也存在完全不同的客户关系、产品迭代周期和产业竞争规则。
华利集团过去依靠的是生产效率、客户资源和全球供应链管理能力。
而光通信企业需要面对的是光芯片、硅光、封装工艺、产品认证以及高速通信技术升级。
两种行业的经营能力并不能简单迁移。
如果投资成功,华利集团有机会分享AI基础设施建设带来的产业增长;如果投资价格过高,或者光通信行业景气度出现变化,这笔资金也可能面临回报不及预期的风险。
更重要的是,本次交易尚未正式签署投资协议,还需要完成标的公司重组以及相关境内外审批、备案程序,最终能否完成仍存在不确定性。
华利集团并没有宣布放弃制鞋业务,也没有证据表明它准备把光通信作为新的主营业务。
它所做的,是在传统制造业务之外,为公司增加一种新的资本回报来源。
对于一家拥有全球客户资源和现金储备的制造企业来说,这可能是一种新的资金配置方式。
但对投资者而言,真正需要观察的,不是华利集团是否成功搭上AI的热潮,而是它能否以合理的价格买入一项资产,并最终把账面投资转化为真实回报。
一双运动鞋的生产周期,最终要落到订单、成本和交付上。
一笔光通信投资的价值,则要落到利润、现金流和退出价格上。
华利集团正在尝试做一件不同于过去的事:除了生产鞋子,也开始配置AI产业链的资产。
这笔33.58亿元的投资,最终能否带来比制鞋更好的回报,时间会给出答案。
更多资讯
阿尔法工场
数据来源:奇点财经
 阅读模式